퇴직연금 개편, IRP 주식투자 한도 완화되면 내 노후자금 얼마 달라지나
2026-10-30
IRP 주식투자 한도 완화 추진 소식이 어제 발표됐지만, 아직 구체적인 숫자는 확인되지 않았습니다. 기획재정부가 퇴직연금 기능강화 방안을 내놓으면서 퇴직연금 계좌의 운용 규칙을 손보겠다고 밝혔는데요. 오늘 당장 통장에서 바뀌는 돈은 없지만, 대신 지금 확인해 둘 것이 하나 생겼습니다. 오늘은 숫자보다 순서를 짚어보겠습니다.
IRP 주식투자 한도 완화, 어제 발표된 내용
두 개의 축 — 한도 완화와 기금형
기획재정부는 어제 퇴직연금 기능강화 방안을 발표했습니다. 여기 담긴 축은 두 개입니다. 하나는 IRP, 즉 개인형퇴직연금의 주식투자 한도를 완화하겠다는 내용입니다. 다른 하나는 기금형 퇴직연금 도입을 추진한다는 것입니다. 퇴직연금 계좌를 가진 분이라면 회사가 넣어 준 돈이든 내가 더 넣은 돈이든 결국 한 계좌에서 굴러가기 때문에 남 일이 아닙니다.
여기서 눈여겨볼 단어가 ‘추진’입니다. 완화한다가 아니라 완화를 추진한다는 뜻입니다. 그래서 지금 단계에서 알 수 없는 것도 분명합니다. 주식 비중을 몇 퍼센트까지 열어 줄지, 그 숫자는 확인되지 않았습니다. 언제부터 적용되는지도 마찬가지입니다. 대상이 모든 가입자인지, 일부인지도 아직 알 수 없습니다. 이 대목이 오늘의 핵심 쟁점입니다. 방향은 나왔는데 금액이 안 나온 상태입니다. 그래서 지금 계좌를 통째로 바꾸기에는 근거가 부족합니다. 정부 부처가 직접 내놓은 자료라는 점은 분명하니 소문 단계는 아니지만, 세부 내용이 뒤따라 나와야 제도가 실제로 움직입니다. 그 전까지는 계좌를 흔들 이유가 크지 않습니다.
함께 보기: 공무원연금 수급 연령 65세, 합헌 결정 이후 확인할 것
내 계좌에서 오늘 바뀌는 금액은 얼마일까
가정으로 계산해보는 금액
결론부터 말하면, 오늘 당장 계좌에서 빠져나가거나 들어오는 돈은 없습니다. 이번 방안은 추진하겠다는 단계이기 때문입니다. 그래도 미리 계산해 둘 수는 있습니다.
가정을 하나 세워 보겠습니다. 적립금이 일억 원인 계좌가 있다고 해 보겠습니다. 여기서 주식 비중이 열 퍼센트포인트 더 열린다고 가정해 보겠습니다. 그러면 옮길 수 있는 돈은 천만 원입니다. 이건 정해진 숫자가 아니라 가정을 넣어 본 단순 계산입니다. 적립금이 삼천만 원이면 같은 조건에서 삼백만 원입니다. 한 달에 이십오만 원씩 일 년을 모아야 쌓이는 금액입니다. 반대로 적립금이 크지 않다면, 한도가 열려도 체감 금액은 작습니다. 같은 제도 변화라도 계좌 크기에 따라 금액이 갈리는 겁니다.
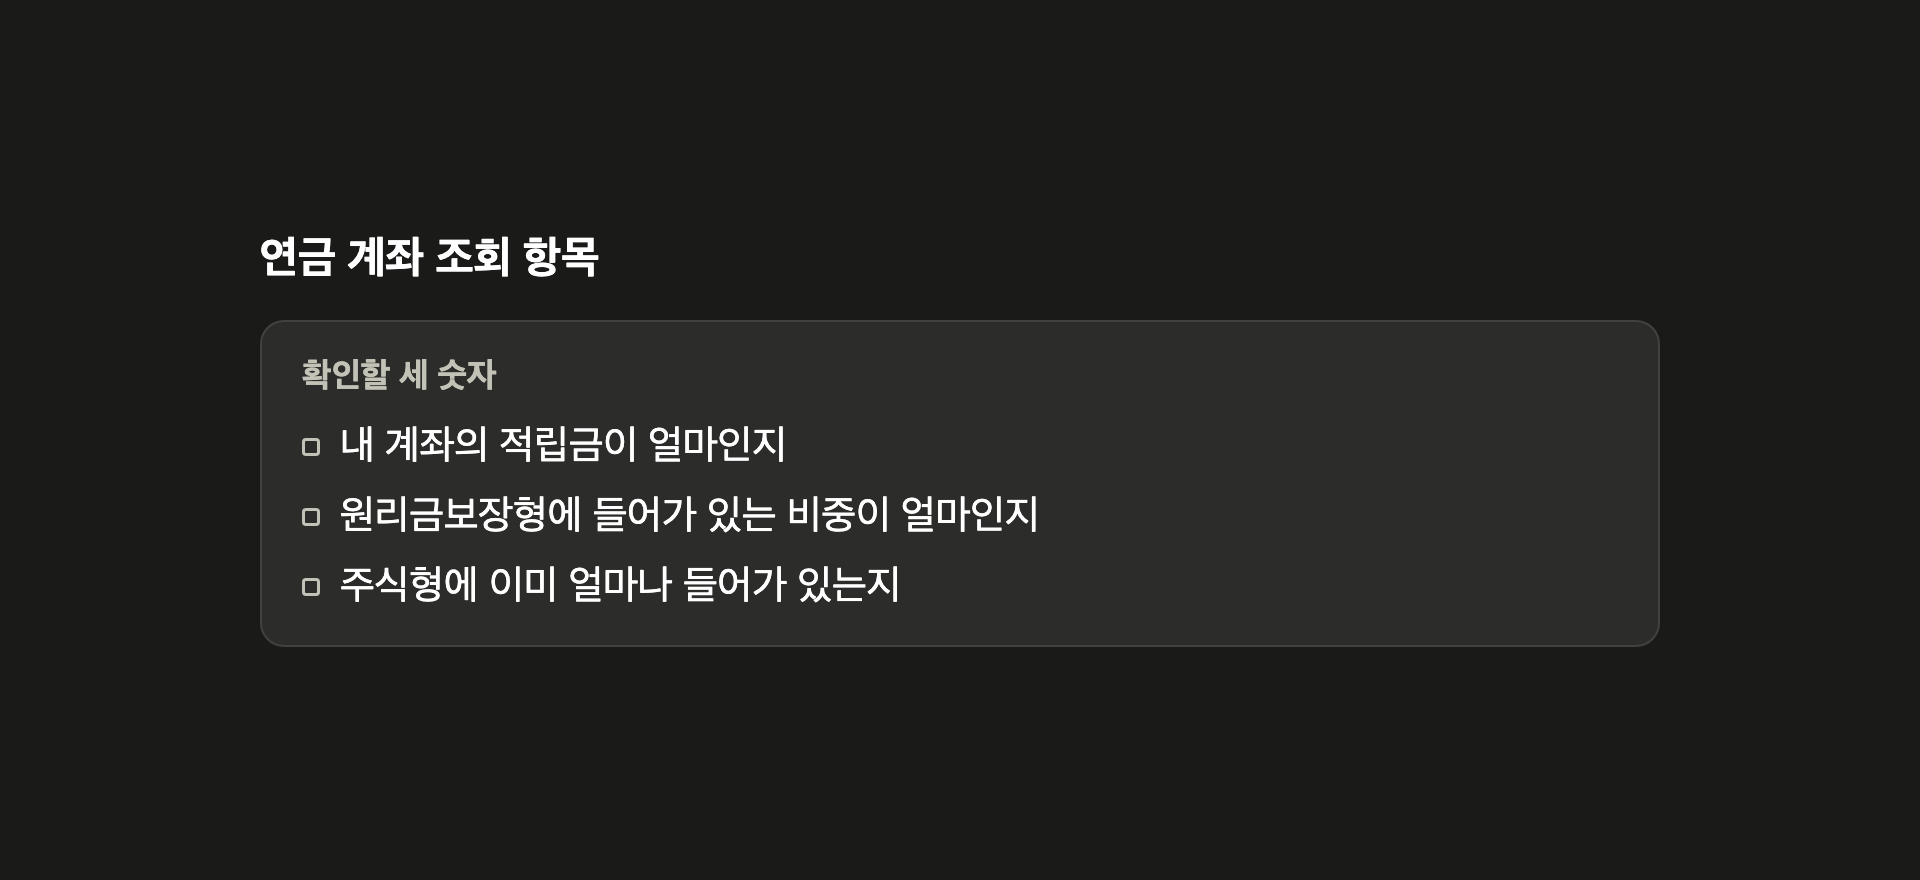
그래서 지금 확인할 건 세 가지입니다. 첫째, 내 계좌의 적립금이 얼마인지입니다. 둘째, 그중 원리금보장형에 들어가 있는 비중이 얼마인지입니다. 셋째, 주식형에 이미 얼마나 들어가 있는지입니다. 이 세 숫자를 모르면 계산 자체가 안 됩니다. 한도가 열려도 내가 얼마를 더 넣을 수 있는지 알 수 없기 때문입니다. 세 숫자는 가입한 금융회사 앱이나 연금 조회 화면에서 바로 볼 수 있습니다. 세부 한도와 적용 시점은 기획재정부 자료에서 확인해야 합니다.
함께 보기: 전세대출 금리 인하, 기준금리 동결인데 왜 내렸나
기금형 퇴직연금과 앞으로 볼 신호
기금형 퇴직연금을 추진한다는 것이 어제 발표의 다른 한 축입니다. 기금형이라는 말은 이름 그대로, 기금을 만들어 모아서 굴리는 방식으로 알려져 있습니다. 다만 우리 제도에서 어떤 형태가 될지는 지금 단계에서 단정할 수 없습니다.
앞으로 볼 신호도 세 가지로 정리됩니다. 첫째, 세부 방안과 적용 일정이 나오는 시점입니다. 둘째, 한도 완화가 어떤 상품까지 열리는지입니다. 셋째, 내가 가입한 금융회사가 어떤 안내를 주는지입니다. 이 세 가지가 나오기 전까지는, 한도 완화는 숫자가 아니라 방향입니다.
방향을 보고 미리 준비하는 것과, 방향만 보고 비중을 바꾸는 것은 다릅니다. 노후 자금은 한 번 방향을 틀면 되돌리는 데 시간이 걸립니다. 바꿀 수 있는 선택지가 늘어나는 것과, 바꿔야 하는 것은 다른 이야기입니다. 그래서 지금은 비중을 바꾸는 날이 아니라, 내 계좌를 들여다보는 날에 가깝습니다.
정리하면, 어제 나온 것은 한도 완화와 기금형 추진이라는 방향입니다. 금액을 정하는 숫자와 적용 시점은 아직 확인되지 않았습니다. 그래서 오늘 할 일은 내 계좌의 적립금과 비중을 확인해 두는 것입니다. 그 숫자를 모르면, 한도가 열려도 판단할 재료가 없기 때문입니다. 제도는 아직 움직이는 중이고, 계좌는 지금도 굴러가고 있습니다. 여러분의 퇴직연금 계좌에서 원리금보장형 비중은 지금 몇 퍼센트입니까.