주택담보대출 한도 추가 축소설과 15억 대출금지설, 무엇이 사실인가
2026-10-29
주택담보대출 한도가 더 줄어들고 15억 원 이상 주택은 대출이 막힌다는 말이 어제 돌았지만, 금융당국은 두 가지 모두 사실무근이라고 밝혔습니다. 바뀐 건 규정이 아니라 소문이었습니다.
주택담보대출 한도, 무엇이 바뀌었나
금융위원회가 밝힌 사실무근
금융위원회 이억원 부위원장은 주택담보대출 한도를 더 줄인다는 설과 15억 원 이상 주택은 대출이 금지된다는 설, 두 가지 모두 사실무근이라고 직접 밝혔습니다. 이 발언은 10월 20일에 나왔습니다. 즉 주택담보대출 한도 규정은 어제와 같다는 뜻입니다. 15억 원대 주택을 보고 계셨다면, 전액 현금을 마련할 일도 아닙니다.
전액 현금이 얼마나 큰 금액인지 가늠해 보면, 한 달에 이백만 원씩 모아도 예순 해가 넘게 걸리는 금액입니다. 소문 하나가 이만큼 무거운 계획을 멈추게 할 수 있다는 뜻이기도 합니다.
괴담은 한도를 한 푼도 바꾸지 못하지만 사람의 일정은 바꿉니다. 한도가 더 줄어든다고 믿으면 계약을 서두르게 되고, 아예 막힌다고 믿으면 집을 보러 가는 걸 멈추게 됩니다. 서두른 계약은 되돌리기 어렵고, 멈춘 계획은 시간을 다시 못 찾습니다. 그래서 확인할 건 세 가지입니다. 누가 말했는가는 금융위원회 부위원장이고, 언제 말했는가는 10월 20일이며, 어디서 확인하는가는 규정은 금융위원회 자료, 내 한도는 거래 은행 창구입니다.
한도가 줄었다는 말을 듣고 계약을 앞당기면, 조건을 비교할 시간이 사라집니다. 금액이 큰 거래일수록 시간이 조건을 만듭니다. 이 세 가지가 붙지 않는 이야기라면, 규정이 아니라 전언인 거죠.
함께 보기: 서울 아파트 인허가 74% 증가가 내 대출 이자에 미치는 것
소문이 번지는 방향
두 설의 공통점이 보이시나요. 방향이 똑같습니다. 한도가 깎이거나, 아예 없어진다는 겁니다. 돈이 걸린 소문은 거의 늘 이 방향으로 번지는데요. 서두르게 만들수록 더 빠르게 퍼지기 때문입니다.
괴담이 빠르게 퍼진 자리에는 늘 같은 문장이 있습니다. 이번 주가 마지막이라는 식의 시한 문장인데요. 시한이 붙으면 사람은 조건을 덜 따지게 됩니다. 그런데 어제 확인된 건, 그 시한이 규정에 없다는 사실입니다.
지금 아니다와 앞으로도 아니다는 다른 말
어제 나온 사실무근이라는 답은 지금 규정에 대한 답입니다. 앞으로 규제를 어떻게 하겠다는 계획까지 말한 것은 아닙니다. 공식 자료에 적힌 내용과 전해 들은 이야기는 무게가 다르고, 출처와 날짜가 없는 한도 숫자는 계산의 근거가 되기 어렵습니다. 은행이 안내하는 한도에는 기준일이 있으니, 그 날짜까지 같이 받아 두면 비교가 쉬워집니다.
한도 대신 실제로 움직인 숫자
주택담보대출 한도 규정은 그대로지만, 가만히 있는 숫자만 있는 건 아닙니다. 실제로 움직인 쪽은 금리와 세금입니다. 한국은행은 최근 두 차례 연속으로 기준금리를 올렸고, 다음 금융통화위원회의 결정 방향에 관심이 쏠려 있습니다. 변동금리 대출은 일반적으로 기준금리 흐름을 따라 움직이는 것으로 알려져 있어, 한도보다 이자 쪽을 먼저 계산해 보는 게 실제에 가깝습니다.
금융통화위원회는 기준금리를 정하는 회의체입니다. 변동금리 대출을 쓰고 있다면, 다음 회의에서 어떤 결정이 나오는지가 한도보다 이자 계산에 먼저 영향을 줍니다.
채권시장 쪽 움직임도 있었습니다. 기획재정부가 채권 금리 상승을 우려해 은행권에 은행채 발행을 자제해 달라고 요청한 사실이 보도됐습니다. 기획재정부는 채권 발행기관 협의체 제4차 회의도 10월 20일에 열어 채권시장 동향을 점검했습니다. 다만 이 점검이 대출금리를 어떻게 바꿀지는 아직 알 수 없습니다.
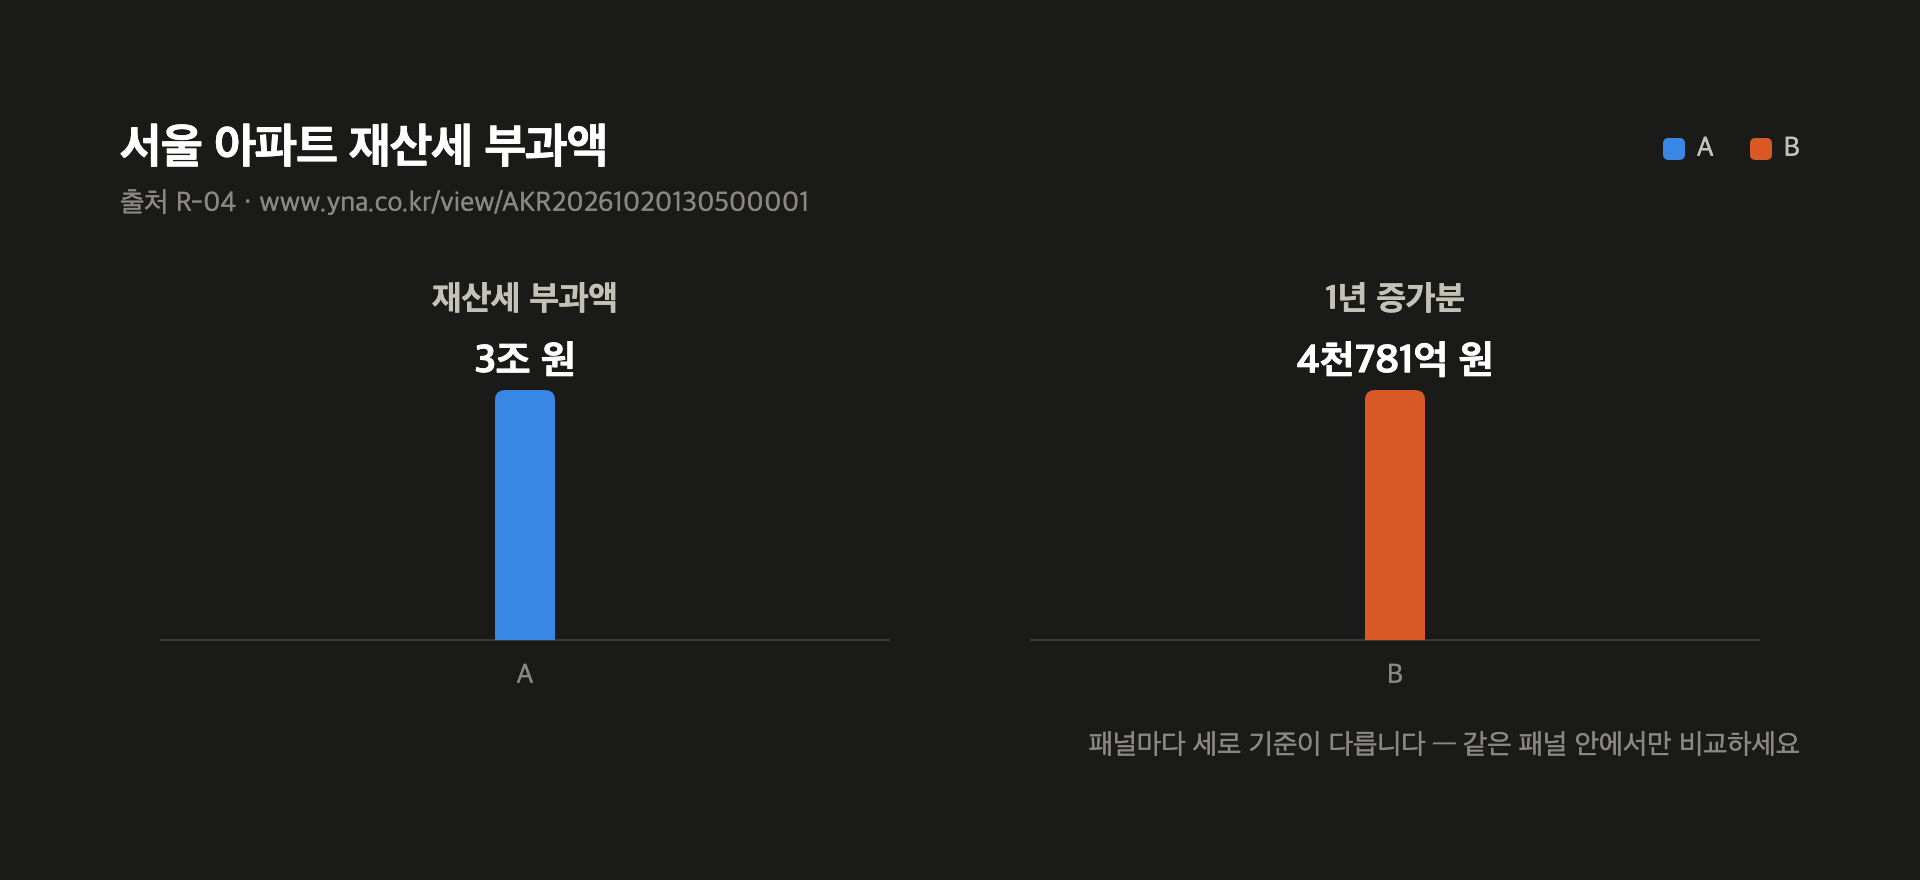
보유 비용도 이미 올라 있습니다. 올해 서울 아파트 재산세 부과액은 3조 원을 넘었고, 1년 새 4천781억 원이 늘었습니다. 늘어난 몫만 사천억 원대라는 뜻이니, 집을 사는 계산에는 대출 한도만 들어가는 게 아닙니다.
함께 보기: 한일 통화스왑 연장, 환율과 대출금리는 어떻게 움직였나
은행 창구에서 받는 변동금리 적용일과 금융통화위원회 일정을 같이 메모해 두면, 다음 달 상환액이 바뀌는지 미리 가늠할 수 있습니다.
정리하면, 15억 원 이상 대출금지설과 한도 추가 축소설은 사실무근입니다. 소문 때문에 내 한도 계산을 다시 할 이유는 없습니다. 대신 기준금리는 두 차례 연속 올랐고, 서울 아파트 재산세는 3조 원을 넘었습니다. 움직인 숫자와 움직이지 않은 규정을 구분하는 게 먼저입니다. 은행에서 안내받은 내 한도의 기준일이 언제인지, 변동금리를 쓰고 있다면 다음 금리 조정일이 언제인지부터 확인해 보시길 권합니다.
출처
- 채권 발행기관 협의체 제4차 회의 관련 보도 — https://mofe.go.kr/nw/nes/detailNesDtaView.do?searchBbsId=MOSFBBS_000000000028&menuNo=4010100&searchNttId=MOSF_000000000079717
- 서울 아파트 재산세 부과액 관련 보도 — https://www.yna.co.kr/view/AKR20261020130500001
- 금융위원회 부위원장 발언 보도 — https://www.hankyung.com/article/2026102043867
- 기준금리 관련 보도 — https://www.mk.co.kr/news/economy/12180901
- 은행채 발행 자제 요청 관련 보도 — https://www.hankyung.com/article/2026102039961